スタートアップが製品をつくり、事業を広げるには、お金が必要です。そのお金を貸す会社も、貸し出すための資金を集めなければなりません。
金融庁では、ノンバンクが社債で融資の資金を集める際の要件について、見直しの検討が進んでいます。注目するのは、スタートアップへ融資する「貸し手側」の資金調達です。
将来、融資の選択肢が増える可能性がありますが、具体的な変更内容や開始時期はまだ示されていません。貸し手の資金調達が創業者にどうつながるのか、その大筋を見ていきましょう。
スタートアップへ貸すお金は、どこから来るのか
ノンバンクとは、銀行のように預金を受け入れず、融資などを行う事業者です。ここでは、スタートアップに融資する会社を取り上げます。
その会社がお金を集める方法の一つが、社債の発行です。社債は、会社が投資家からお金を借りるために発行する債券です。投資家が購入した代金を、ノンバンクは融資に使います。
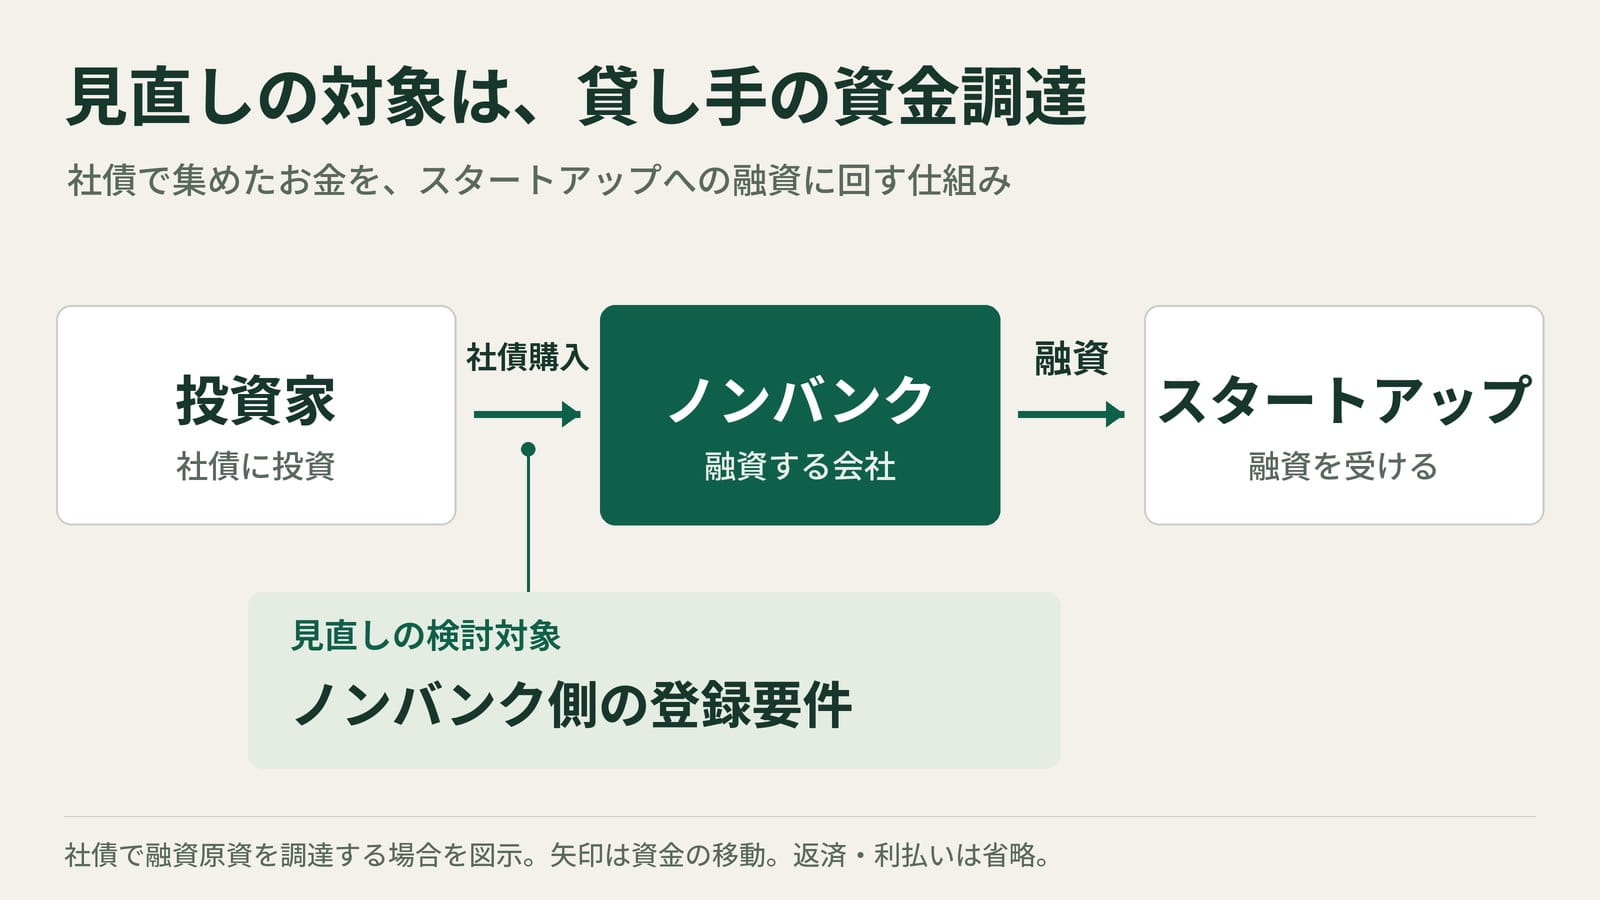
見直しの焦点は、この流れのうち、ノンバンクが投資家から資金を受け入れる側にあります。借り手の事業を評価できても、貸し手自身がお金を集められなければ、十分な額を貸せないことがあるからです。
貸し手にもある「資本金10億円」の条件
ノンバンクが社債で融資の資金を集めるには、「ノンバンク社債法」に基づく登録が必要です。その条件の一つが、貸し手自身の資本金または出資の額が10億円以上あることです。融資を申し込むスタートアップに求められる資本金ではありません。
ここで課題になるのが、融資をする会社もスタートアップである場合です。
政府の資料には、若いノンバンクがこの要件を満たせず、十分な資金を集められないために、スタートアップへの資金供給を断念する場合がある、という指摘が紹介されています。
貸し手が資金を集めやすくなれば、融資を続けたり、規模を広げたりする余地が生まれます。その結果として、スタートアップの相談先が増える可能性があります。
ただし、要件が変わるだけで資金が集まるわけではありません。社債を購入する投資家の判断や、貸し手自身の信用力も関わります。また、この登録制度には社債購入者を守る目的があるため、資金の集めやすさと購入者保護の両方を考える必要があります。
見直しは、どこまで進んでいるか
2026年8月31日、金融審議会に、成長企業への資金供給の在り方について検討が求められました。その資料に、ノンバンクが社債で資金調達する際の資本金等の要件が、検討課題の一つとして記載されています。
2026年9月8日現在のポイント
確認できた公表資料では、変更後の要件、対象となる事業者、開始時期は示されていません。今すぐ新しい条件で融資を受けられるようになった、という段階ではありません。
なお、審議全体は大企業への融資なども扱っています。この記事は、その中からスタートアップ融資にも関わる、貸し手の資金調達に焦点を当てています。
創業者は、今の資金計画をどう進めるか
将来の選択肢を知りつつ、今の資金計画は、現在利用できる公庫や銀行の融資、出資などを前提に進めましょう。
たとえば、日本政策金融公庫には、創業する方や事業開始後おおむね7年以内の方を対象とする「新規開業・スタートアップ支援資金」があります。利用には審査があります。
相談前に整理したいのは、次の三つです。
- いつ、いくら必要か
設備、仕入れ、人件費などの支払いを、時期と金額に分けて整理します。 - 事業の進み具合を何で説明できるか
売上や契約状況など、計画を支える材料をまとめます。実績と見込みは分けて示します。 - 借りた後、どう返していくか
売上が実際に入金される時期と、返済を含む支出を並べ、毎月のお金が足りるかを確認します。
この準備は、将来ノンバンクの融資を検討するときにも役立ちます。相談先が増えても、自社に合うかは、対象となる事業や金利、返済期間などを見て判断することになります。
創業時の借入額や返済を、開業時だけでなく、その後の資金繰りや追加投資まで含めた5年の資金計画として考える視点を解説しています。
貸し手の資金調達から、融資の選択肢を見る
今回の検討は、スタートアップへお金を貸す会社が、その資金を集めるための条件を見直そうとする動きです。
創業者が続報で見たいのは、自社に合う貸し手や融資商品が、実際に増えるかという点です。その可能性を見ながら、今は必要なお金と返済の見通しを整理しておく。それが、次の選択肢を考えるための準備になります。
この記事のまとめ
ノンバンク側の資金調達条件が見直されれば、スタートアップ向け融資の担い手が資金を集めやすくなる可能性があります。ただし、具体的な制度変更はまだ決まっていません。創業者は続報を見ながら、現在利用できる融資や出資を前提に、必要資金と返済計画を整理しておくことが重要です。
もう少し詳しく知りたい方へ
Q. 資本金以外にも、ノンバンク側の登録条件はありますか?
A. あります。たとえば、貸付審査の仕事を3年以上経験した人が2人以上、その会社で審査に従事していることが求められます。本文では資本金要件に焦点を当てました。人材要件の変更が決まったとは確認できません。
Q. 公庫や銀行の創業融資にも、影響がありますか?
A. 今回取り上げたのは、ノンバンクが社債で資金を集める際の登録要件です。これによって、公庫や銀行の創業融資の申込条件が直接変わるものではありません。各制度・商品の利用条件と審査は、それぞれ確認してください。
名古屋市で創業融資・資金計画を相談したい方へ
創業資金の無料相談を実施しています
「開業までにいくら必要か」「公庫や銀行への相談に何を準備すればよいか」など、創業資金の整理でお困りの方は、名古屋創業融資支援オフィス@本山の無料相談をご利用ください。
参考資料
本文中の番号に対応しています。制度の詳しい条件や検討経緯は、各資料で確認できます。
[1] 金融庁「第57回金融審議会総会・第45回金融分科会合同会合」配付資料1「成長企業への資金供給の在り方等に関する検討について」
[2] e-Gov法令検索「金融業者の貸付業務のための社債の発行等に関する法律」(通称「ノンバンク社債法」)
[3] e-Gov法令検索「金融業者の貸付業務のための社債の発行等に関する法律施行令」
[4] 内閣府「規制改革実施計画」(2025年6月13日閣議決定)(PDF)
免責事項
本記事は、2026年9月8日現在に確認した公表資料に基づく、日本の制度の解説です。制度や融資商品の内容は変更される場合があります。個別の融資条件や利用可否は、各金融機関等にご確認ください。